※本記事にはアフィリエイト広告(Amazonアソシエイト・楽天アフィリエイト・Yahoo!ショッピング)を含みます。
今、俺の財布にはキャッシュカードが1枚も入っていない。入れているカードは、事業用と個人用のクレジットカードだけだ。
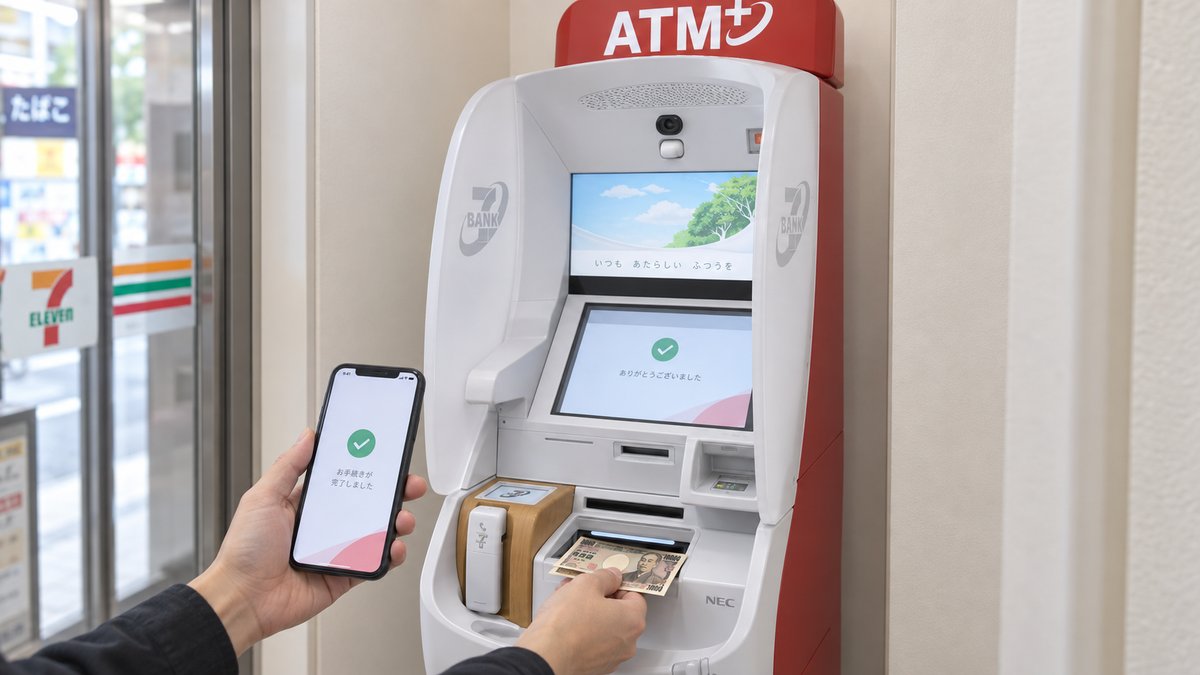
現金が必要になったら、スマホを使ってATMから引き出す。楽天銀行がスマホATMに対応してから使っているが、一度やり方を覚えてしまえば、それで十分だった。
現金を使う機会はまだある。それでも、現金を引き出すためのカードまで、毎日財布に入れておく必要はなくなった。財布が軽くなったし、持ち歩くカードを減らせるのは気分がいい。
📱 楽天銀行の対応を待っていた
先に住信SBIネット銀行がスマホでATMを使えるようになったときは、羨ましかった。楽天銀行でもできればいいのに、と思っていた。
住信SBIネット銀行は、現在のドコモSMTBネット銀行。ここでは馴染みのある「旧住信SBI」と書く。
旧住信SBIの「アプリでATM」は、2020年10月29日に始まっている。開始時からセブン銀行ATMとローソン銀行ATMに対応していた。ただし、当時のローソン銀行では新型ATMが対象だった。
楽天銀行の「スマホATM」は、2025年12月9日に始まった。旧住信SBIから約5年後だ。こちらも開始当初からセブン銀行・ローソン銀行の両方に対応していた。
普段使う銀行で対応してくれれば、キャッシュカードを持ち歩く理由がひとつ減る。俺にとっては、そういう便利さだった。
💴 現金を下ろすのは月に1回あるかどうか
日常で現金が必要になるのは、主に幼稚園の支払いだ。あとは法事やお祝い事。それに、時々現金のみのお店くらい。
だから、現金をまったく使わない生活をしているわけではない。ただ、ATMから下ろす頻度は、月に1回あるかどうかの頻度。
旅行のときは、一応いつもより多めに現金を持っておく。チケットなどの自販機で現金が必要になることもあるからだ。旅先で支払い方法に困りたくはない。
必要な現金は持っておいて、補充したくなったらスマホATMを使う。このくらいの使い方なら、財布にキャッシュカードがなくても済んでいる。
🔢 企業番号を入力するところだけ慌てない
スマホATMの操作は、一回やり方を覚えておけば大丈夫だと思う。
俺が気をつけているのは、企業番号を入力する前に先へ進めてしまわないこと。ここで手順を飛ばすと失敗する。スマホとATMの両方を操作するので、画面の案内を順番に見ていけばいい。
楽天銀行の場合、大まかな流れは、アプリで出金を選んで金額を入力し、ATMに表示されたQRコードを読み取る。その後、アプリに表示された企業番号をATMに入力し、キャッシュカード用の暗証番号を入力して現金を受け取る、というものだ。
押すボタンの表示はATMによって違うので、初めてなら楽天銀行の公式操作ガイドを見ておくと分かりやすい。企業番号をATMに入力するところまで、アプリに表示された番号を確認しながら進めればいい。
何度も使ううちに慣れていく操作だが、俺の場合は月に1回使うかどうか。急いで画面を進めるより、必要な入力を済ませたか確認するくらいでちょうどいい。
🏧 対応ATMと手数料は確認しておく
楽天銀行も旧住信SBIも、スマホで入出金できるのはセブン銀行ATMとローソン銀行ATMだ。キャッシュカードで使える提携ATMすべてに、スマホでも対応しているわけではない。
また、楽天銀行のスマホATMは、キャッシュカード利用時と同じ手数料になる。出金の無料回数が残っていなければ、セブン銀行は1回220円、ローソン銀行は1回275円かかる。スマホだから自動的に無料、というわけではない。
旧住信SBIの「アプリでATM」は、スマートプログラムの対象支店なら何度でも無料。対象外の支店では無料回数などの条件が異なるので、自分の口座の条件を確認しておく必要がある。
最初は、大きな金額を下ろすときくらいはキャッシュカードが必要だろうと思っていた。ただ、スマホATMでもある程度まとまった金額は下ろせる。楽天銀行は、1回あたりセブン銀行ATMで50万円、ローソン銀行ATMで20万円が上限だ。もちろん、口座側で設定した出金限度額の範囲内になる。
旧住信SBIについては、スマホATMにもキャッシュカード引出限度額が適用される。1回の取扱上限はATMの機種などによって異なるので、大きな金額を下ろす場合は、金額と利用するATMの条件を先に確認しておく。
🔐 財布の中身が減ると管理も楽になる
カードを減らして良かったのは、財布が軽くなること。それに、キャッシュカードを持ち歩かなければ、外で落としたり、財布ごと盗まれたりする心配もひとつ減る。
この点は、楽天銀行の公式案内でも、カードを持ち歩く必要がなくなることで紛失・盗難リスクを軽減できると説明されている。
旧住信SBIの「アプリでATM」は、スマート認証NEOの登録が必要で、登録したスマホと本人確認情報を紐づけて使う。生体認証も利用できるので、カードと暗証番号だけで使うより安心できる仕組みになっている。
スマホ自体の紛失対策やロックは必要だし、充電切れや通信が使えないときにはスマホATMを利用できない。そこはスマホでまとめて扱う以上、気にしておくところだ。
それでも、俺の普段の使い方なら、キャッシュカードを毎日持ち歩くよりも今の方が楽だと思う。
📩 事業用のカード更新通知が届いた
この使い方をあらためて実感したのが、事業用として使っている旧住信SBIのデビット付きキャッシュカードの更新案内だった。今の利用状況では、更新条件を満たしていないという通知が届いた。
この口座では、2年以上ATMもデビット機能も使っていなかった。一方で、売上は振り込まれているし、クレジットカードの引き落としにも使う。納税や個人用口座への振込もしている。すべてネットで完結する運用になっていた。
口座にはちゃんと出番がある。その口座のお金を動かすために、実物のカードを使う場面がなかった。
更新されない場合は、有効期限を過ぎるとデビット機能もキャッシュカード機能も使えなくなる。デビットだけ終了して、同じカードをATM用に使い続けられるという話ではなかった。
楽天銀行についても確認すると、利用状況によって更新カードが発行されない場合がある。その場合は期限とともに両方の機能が止まり、キャッシュカードだけが自動で送られてくることもない。ただし、旧住信SBIと更新条件まで同じだとは確認できなかった。
実物のカードを残したいなら更新条件を確認するところだが、俺は更新のためにわざわざ使うつもりはない。2年も使わなかったのだから、今後も出番はないと思う。必要になったらスマホで現金を引き出せばいい。
有効期限を迎えたカードは、銀行の案内どおり裁断して処分するつもりだ。ちょうど処分できて助かる。
財布には、すでにキャッシュカードが1枚もない。今の生活と仕事のやり方なら、このままで十分だ。
このブログの商品リンクから飛んで、そのままAmazon・楽天・Yahoo!ショッピングで別の商品(日用品や消耗品など)を買ってもらっても、ブログへの応援になります😊リンク先の商品を買わなくてもOKです。もし使う機会があればぜひ活用してください✌️