※本記事にはアフィリエイト広告(Amazonアソシエイト・楽天アフィリエイト・Yahoo!ショッピング)を含みます。
自分の将来について、ちょっと真剣に考える時期があった。
事業の収入をどう守るか、どう増やすか。そのひとつの選択肢として「不動産投資」が頭に浮かんだ。ボロ戸建てから始める小さい話ではなく、アパート経営まで含めて本気でシミュレーションしてみた。
結論から言うと、やめた。「今の自分にはオルカン(eMAXIS Slim全世界株式)の方が圧倒的に合っている」という確信を得て、スッキリ撤退した話を書いておく。
🏠 きっかけは「正直不動産」だった
不動産に興味を持ったのは、漫画「正直不動産」を読んだのがきっかけだ。全巻読んだ。
読んでいくうちに「投資用不動産の世界、なかなか面白いな」と思い始めた。表面利回りと実質利回りの話、管理業者との付き合い方、空室リスクの怖さ。漫画という入口だったけど、業界の構造が見えてくる内容でかなり勉強になった。
ただ同時に、「これ、かなり奥深いな」とも感じた。融資の引き方、物件の目利き、修繕業者との関係構築、ブローカーとのネットワーク……。本気でやろうとすると、相当な知識と人脈と時間が要る世界だ。
「正直不動産を読んだ程度の知識」で戦える市場じゃないな、というのが正直な第一印象だった。

📊 ボロ戸建てvs.アパート経営、シミュレーションしてみた
気持ちを整理するために、数字で検証してみることにした。
まずボロ戸建てから。購入価格200〜300万円、リフォームは最小限50万円以下という前提。
利回りだけ見ると悪くない。表面利回りは15〜20%になるケースもある。ただ、これが「融資なし・現金購入」の話だとわかった瞬間に話が変わってくる。同じ現金をオルカンに入れ、今回は年7%の複利で25年運用する仮定で比べた。将来の利回りが保証されるわけではないが、「物件管理の手間がない・流動性が高い・リスク分散できる」オルカンが、俺には意外と強い選択肢に見えた。
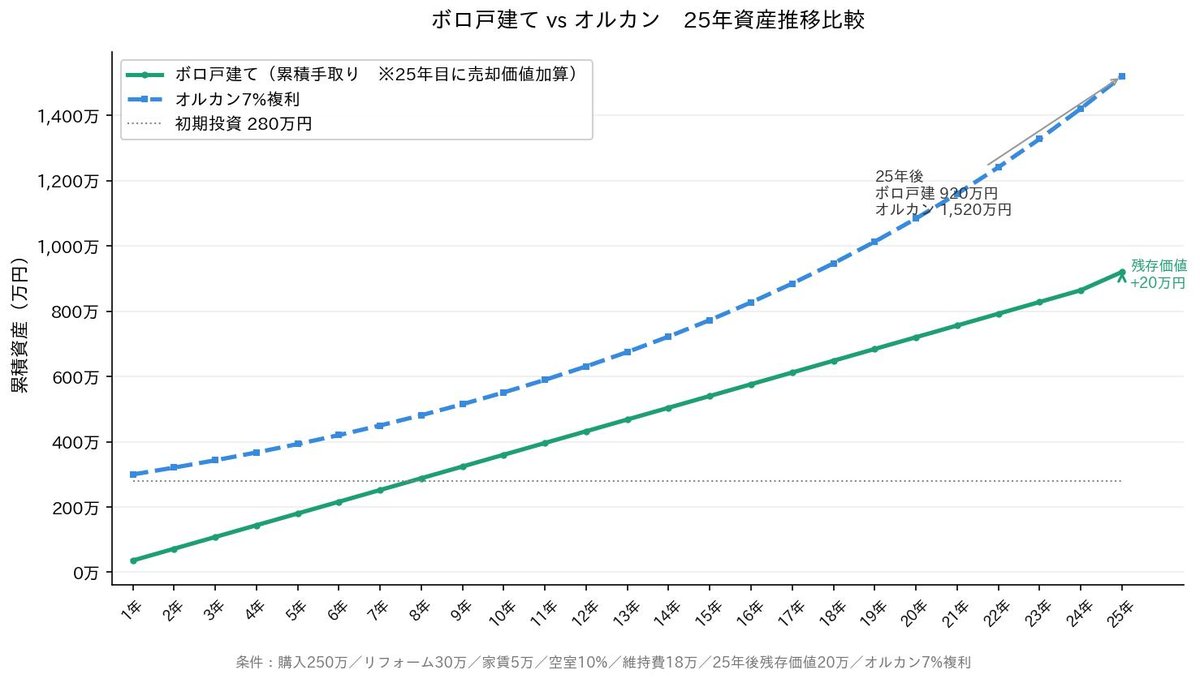
▲ ボロ戸建て(基本シナリオ)とオルカン複利の25年資産推移比較。今回の基本条件では、25年後の金額はオルカンが上だった
次にアパート経営。こちらは融資(レバレッジ)を使ってナンボの世界だ。自己資金30%・融資70%で2,000万円の物件を持つ、という想定でシミュレーションした。
表面利回り9%・金利2%・元利均等の月払いで25年返済・空室+経費率30%、25年後に購入価格の50%で売却する条件にした。家賃収支は再投資せず現金で持ち、オルカンは同じ自己資金600万円を年7%複利で運用する仮定だ。この基本条件では、25年後はアパート約2,370万円、オルカン約3,256万円になった。
ただし、これだけでどちらが有利かを決められるわけではない。家賃収支を再投資するか、利回りや売却価格をどう置くかで結果は変わる。俺には、数字だけでなく管理の手間まで含めて考える必要があると感じた。
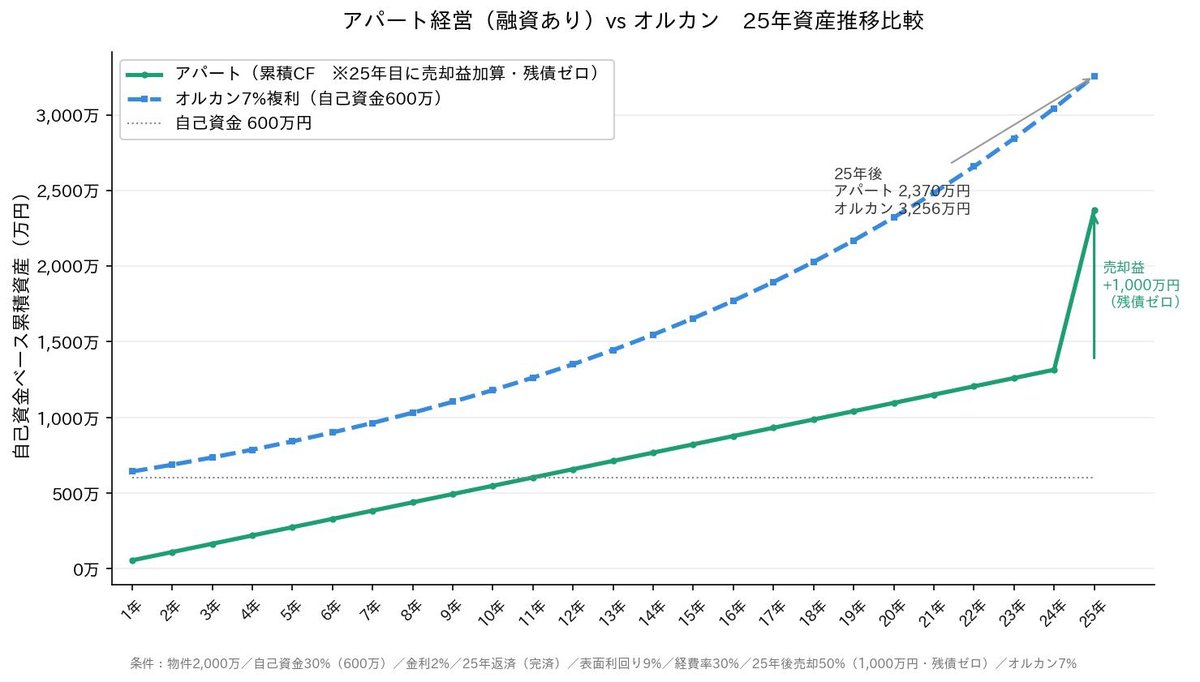
※アパート系列は、家賃収入から空室損失・経費・元利返済を引いたキャッシュフロー(CF)を現金で積み上げ、25年目に完済後の売却代金を加えたもの。途中年は累積CFのみで、保有物件の時価や借入残高を含む純資産ではない。図中の「売却益+1,000万円」は「売却代金+1,000万円」の意味で、利益を計算した金額ではない。
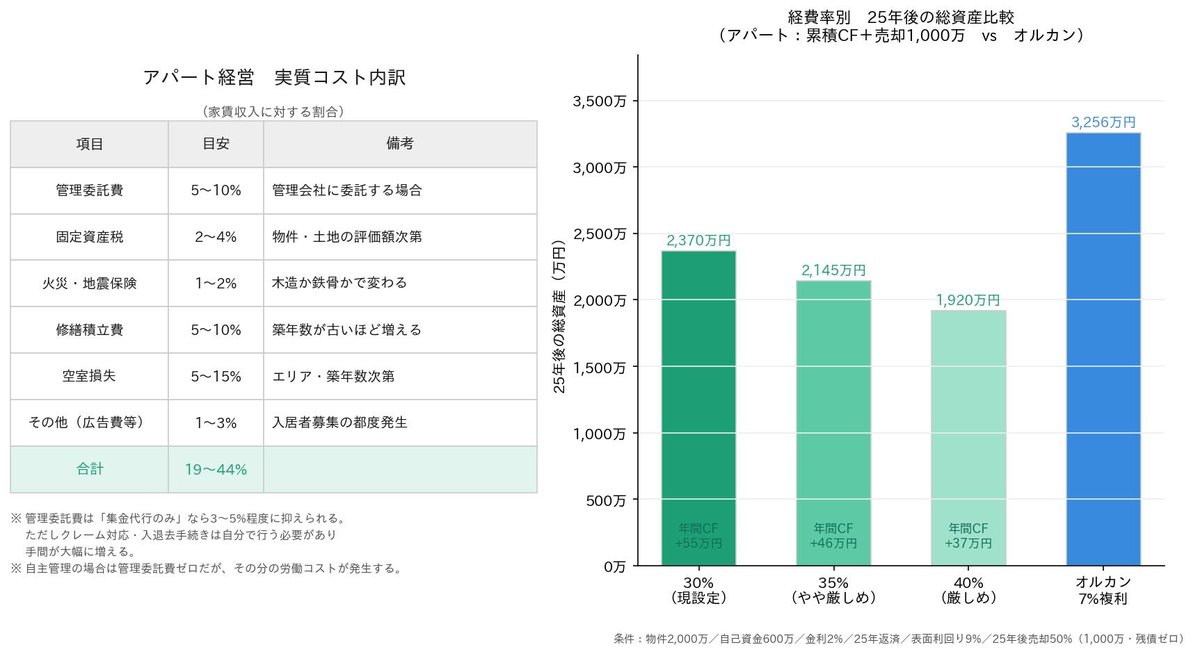
▲ 融資レバレッジありのアパート経営とオルカンの比較。アパートは家賃収支を現金保有、オルカンは年7%複利という条件
※3枚の図はいずれも条件を固定した単純化した試算。アパートの経費率には固定資産税などを含むが、取得・売却時の諸費用や、所得・売却益に対する税は別途計算していない。実際の家賃や修繕費、売却価格、運用利回りは変わるため、将来の結果を保証するものではない。
🏦 自営業者の融資審査という現実の壁
数字の話だけなら「条件次第ではアパートもアリ」と感じた。でも俺には、もうひとつ大きな懸念があった。
自営業者の融資審査だ。
俺は自営業なので、自分の申告所得や事業の状況で、想定した借入額や金利の融資を受けられるのかが気になった。
融資を使えば必ず有利になるわけではないし、金利や借入額が変われば試算も変わる。想定どおりの条件で借りられるか分からないまま、アパート経営に踏み出す気にはなれなかった。
そのために申告所得や資金計画を見直してまで、「いつかアパートを買う」準備をするのは、今の俺には遠回りすぎると感じた。
💡 じゃあオルカンはどのくらい強いのか
改めて整理してみると、オルカンの強みが再確認できた。
まず利回りについて。今回の年7%は、比較のために置いた名目の運用利回りだ。将来の実績を保証するものではないし、物価上昇を差し引いた実質の利回りとも分けて考えている。
続いて流動性。不動産を売ろうと思っても数ヶ月かかることがある。オルカンも売却してすぐ代金を受け取れるわけではなく、受け取りまでは数営業日かかる。販売会社や休業日によって日程も変わるので、運用会社の換金に関する案内を確認しておきたい。
物件管理の手間がないのも大きい。アパートだと管理会社への委託費(家賃の5〜10%)、修繕費の積み立て、固定資産税、火災・地震保険……こういった費用や対応がある。オルカンには物件管理の手間はないが、信託報酬などの費用はかかる。
そして新NISAを活用できること。NISA口座で保有していれば、取り崩し時の譲渡益課税20.315%がかからない。ただし、上の図では、不動産の所得・売却益に対する税まで計算していない。税引後の差をそのまま示した比較ではない点は分けて考えたい。
🌏 オルカンを「生涯持てる資産」だと思っている理由
数字の話だけじゃなく、もっと根本的なところでオルカンへの確信がある。
俺がオルカンを選んでいる理由は、ひとことで言うと「生涯持ち続けられる資産クラスだから」だ。
まずコストの話。現状、全世界株式ファンドの中でも手数料が最安級だ。しかも競合他社が手数料を下げてきたとき、このファンドは追従して一緒に下げてきた実績がある。長期投資においてコストは確実にリターンを削る要素だから、ここが最安水準をキープし続けていることへの安心感は大きい。
次に規模。総資産残高が全世界株式ファンドの中でトップクラスだ。規模の大きさには俺も安心感があるが、繰上償還でファンドが終了する可能性がなくなるわけではない。
それから「長く持ち続けたい」という感覚について。仮想通貨は大きなリターンが狙えるけど、売買のタイミングが全てで、ホールドし続けるのが難しい。金(ゴールド)は有事に強いけど、それ単体では増えていかない。個別成長株は売買の管理が手間で、銘柄入れ替えのコストも精神的にキツい。
オルカンは「全世界の株式市場に丸ごと乗っかる」という発想だから、特定の国や企業だけに賭けずに済む。もちろん値下がりすることはあるが、個別銘柄の入れ替えを自分でしなくていいところが、俺には合っている。
結局、オルカン+現金という組み合わせが、手間暇を考えたときに今のところ最適解だと確信している。他の投資手法を否定したいわけじゃないし、人それぞれのやり方があっていいと思っている。俺が俺の状況で考えたときに、これが一番シンプルで強い、というだけの話だ。
🗺️ 今の自分の戦略:個人事業+マイクロ法人+NISAオルカン
不動産シミュレーションを通じて、結局「今の自分に合った戦略はこれだ」という確信が持てた。
個人事業(物販・ブログ)でキャッシュフローを稼ぎながら、マイクロ法人(合同会社)で事業を安定させ、余剰資金はNISAを使ってオルカンに積み上げていく。
この構造のどこに不動産が入り込む余地があるか、と考えたときに、正直ほとんどないと思った。
アパート経営の知識を詰め込んで、ブローカーとのネットワークを作って、修繕業者との信頼関係を構築して……そこに費やす時間とエネルギーを、今の事業に集中したほうがはるかにリターンが大きい。
不動産投資って結局「もうひとつの仕事」なんだよな、と実感した。本業を持ちながら中途半端にやっても、プロには勝てない世界だ。
「正直不動産」の主人公・永瀬が言っていた「不動産は情報戦」という言葉を思い出す。情報を持っている側が勝つ市場で、ド素人の自分が参入して勝てるわけがない。
📈 シミュレーションで改めて見えたゴール
今回、細かいシミュレーションをいくつも回した中で、自分のゴールがより鮮明になった。
物販とブログをしっかり続けながら、NISAのオルカンを積み上げていく。このシンプルな戦略が、今の自分には一番合っている。
難しい知識も要らない。特別な人脈も要らない。毎月淡々と積み立てるだけ。その間に本業をもっと伸ばすことに集中できる。
「事業で稼いだ分をオルカンに変換していく」という構造は、自分が思っていた以上に強力な戦略だったと再確認できた。
ゴールに向けて、まだまだ物販を頑張りたいという気持ちが改めて固まった。不動産を検討してやめた、という経験が逆に背中を押してくれた感じだ。
✅ まとめ
不動産投資を真剣にシミュレーションしてみた結果、今の自分には向いていないという結論になった。
今回の条件で比べ、物件管理の手間や融資条件への不安も含めて考えると、俺にはオルカンのほうが合っていた。投資信託にも費用や値下がりのリスクはあるけれど、今は本業に集中しながら、NISAを使って積み上げる方を選びたい。
そしてオルカン自体が「手数料最安級・総資産トップ・追従値下げ実績あり」という信頼できるファンドで、生涯持ち続けられる資産クラスだという確信もある。
「正直不動産を読んだ程度の知識でアパート経営に参入するより、その時間を本業に使う」というのが、今の自分の正直な結論だ。
「正直不動産」の漫画自体は面白くて、自宅購入やアパート賃貸で騙されることがなくなると思うのでとてもおすすめ。
にほんブログ村に参加しています
 ブログ村で応援する
